Leasing adalah salah satu solusi pembiayaan yang banyak digunakan ketika seseorang atau perusahaan membutuhkan aset, tetapi belum ingin atau belum mampu membelinya secara tunai.
Melalui leasing, Anda dapat menggunakan aset seperti mobil, mesin, atau peralatan kerja dengan melakukan pembayaran secara berkala sesuai dengan kesepakatan. Skema ini membantu mengurangi kebutuhan dana besar di awal sekaligus memberikan fleksibilitas dalam mengatur keuangan.
Agar lebih memahami cara kerjanya, simak penjelasan tentang leasing, manfaatnya, serta hal-hal yang perlu diperhatikan sebelum menggunakannya.
Apa Itu Leasing?
Leasing adalah layanan pembiayaan yang memungkinkan seseorang atau perusahaan menggunakan barang modal, seperti kendaraan, mesin, atau peralatan kerja, dengan pembayaran sewa secara berkala dalam jangka waktu tertentu.
Secara umum, leasing merupakan istilah yang digunakan untuk perusahaan pembiayaan, meskipun tetap ada sedikit perbedaan di antara keduanya. Sebagai contoh, BFI Finance termasuk dalam kategori lembaga leasing karena menawarkan produk kredit mobil bekas. Namun, secara teknis, BFI Finance tergolong sebagai perusahaan pembiayaan.
Dalam leasing, terdapat pihak pemberi pembiayaan (lessor), pihak penyewa atau pengguna barang (lessee), serta penyedia barang (supplier). Pada beberapa jenis leasing, penyewa juga memiliki pilihan untuk membeli barang tersebut setelah masa sewa berakhir.
Secara sederhana, leasing adalah perjanjian sewa guna usaha yang memungkinkan lessee menggunakan aset yang dibutuhkan tanpa harus mengeluarkan biaya pembelian penuh di awal.
Apa Manfaat Leasing?
Leasing menjadi pilihan pembiayaan yang banyak digunakan karena dapat membantu individu maupun perusahaan memperoleh aset tanpa harus membelinya secara tunai. Selain memudahkan pengelolaan keuangan, leasing juga menawarkan berbagai keuntungan yang membuatnya menarik bagi banyak orang.
Beberapa manfaat leasing adalah sebagai berikut:
- Fleksibel dalam pembayaran: Leasing menawarkan pilihan angsuran dan jangka waktu yang dapat disesuaikan dengan kemampuan keuangan penyewa.
- Membantu menjaga arus kas: Anda dapat menggunakan aset yang dibutuhkan tanpa harus mengeluarkan dana besar di awal, sehingga kondisi keuangan tetap lebih terjaga.
- Menjadi alternatif pembiayaan: Leasing dapat digunakan sebagai pilihan pendanaan selain pinjaman atau kredit konvensional.
- Memudahkan memperoleh aset: Perusahaan maupun individu dapat menggunakan kendaraan, mesin, atau peralatan yang dibutuhkan tanpa harus membelinya secara langsung.
- Memiliki perlindungan hukum: Seluruh hak dan kewajiban pihak yang terlibat diatur dalam perjanjian sehingga memberikan kepastian hukum selama masa kontrak.
- Memudahkan penggunaan aset yang lebih baru: Setelah masa sewa berakhir, Anda dapat mengganti aset dengan model atau teknologi yang lebih baru sesuai kebutuhan.
Meski memiliki berbagai kelebihan, leasing juga perlu dipertimbangkan dengan matang karena total biaya yang dibayarkan selama masa sewa dapat lebih besar dibandingkan dengan membeli aset secara tunai.
Baca juga: Di Mana Leasing Motor Mobil Yang Paling Untung?
Contoh Leasing
Leasing dapat ditemukan dalam berbagai kebutuhan sehari-hari maupun kegiatan bisnis. Mulai dari kendaraan hingga peralatan operasional, berikut beberapa contoh leasing yang umum digunakan:
1. Leasing Mobil
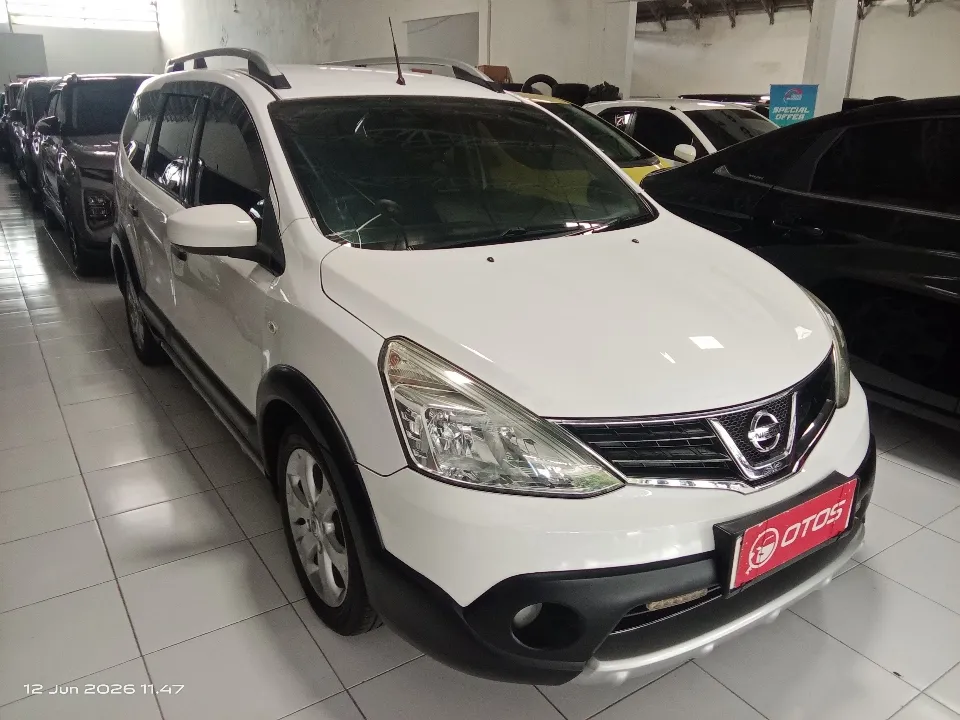
Leasing mobil sering menjadi pilihan bagi orang yang ingin memiliki kendaraan tanpa harus membayar secara tunai di awal. Melalui skema ini, Anda cukup membayar uang muka dan melanjutkan pembayaran dengan angsuran sesuai jangka waktu yang dipilih. Cara ini banyak digunakan oleh karyawan, keluarga, maupun pelaku usaha yang membutuhkan kendaraan untuk menunjang aktivitas sehari-hari tanpa membebani kondisi keuangan.
2. Leasing Motor
Leasing motor dapat menjadi pilihan bagi Anda yang ingin memiliki motor baru tanpa harus menyiapkan dana penuh di awal. Dengan skema ini, pembayaran dilakukan secara bertahap melalui angsuran dalam jangka waktu tertentu.
Umumnya, leasing motor menawarkan pilihan tenor yang cukup beragam, mulai dari sekitar 1 tahun hingga 5 tahun. Hal ini memungkinkan Anda memilih cicilan yang sesuai dengan kemampuan keuangan.
3. Leasing Peralatan Bisnis
Leasing tidak hanya digunakan untuk kendaraan, tetapi juga untuk berbagai peralatan bisnis, seperti mesin produksi, peralatan kantor, atau alat berat. Melalui leasing, perusahaan dapat menggunakan aset yang dibutuhkan tanpa harus mengeluarkan biaya besar di awal.
Cara ini banyak dimanfaatkan oleh bisnis, termasuk UMKM dan startup, untuk mendukung operasional usaha sambil menjaga kondisi keuangan tetap stabil melalui pembayaran cicilan secara bertahap.
Cara Kerja Leasing
Setelah mengetahui pengertian dan contoh penggunaannya, penting juga untuk memahami bagaimana proses leasing berlangsung.
Secara umum, cara kerja leasing dimulai dari pemilihan barang hingga penyelesaian kontrak sesuai dengan kesepakatan antara penyewa dan perusahaan leasing. Berikut tahapan dalam proses leasing:
1. Pilih Barang dan Ajukan Leasing
Langkah pertama dalam leasing adalah memilih barang yang akan digunakan, seperti mobil, motor, atau peralatan bisnis. Setelah itu, ajukan permohonan leasing dan pilih jangka waktu cicilan yang sesuai dengan kemampuan keuangan agar pembayaran tetap nyaman.
2. Persetujuan Kredit
Perusahaan leasing akan mengecek kemampuan keuangan Anda sebelum menyetujui pengajuan, seperti riwayat kredit dan penghasilan bulanan. Dengan mengetahui skor kredit dan riwayat pembayaran sebelumnya, Anda bisa lebih siap sebelum mengajukan permohonan leasing.
3. Pembayaran DP dan Cicilan Bulanan
Setelah pengajuan disetujui, Anda perlu membayar DP (down payment) sesuai dengan kesepakatan. Selanjutnya, pembayaran dilakukan melalui cicilan bulanan hingga masa kontrak berakhir. Perhatikan juga adanya biaya bunga dalam cicilan agar Anda bisa menghitung total pengeluaran dan menyesuaikannya dengan kemampuan keuangan.
4. Aset Bisa Dibeli atau Dikembalikan
Di akhir masa kontrak, Anda memiliki beberapa pilihan, yaitu membeli barang tersebut, memperpanjang masa leasing, atau mengembalikannya kepada perusahaan leasing. Pilihan ini bergantung pada jenis perjanjian yang dibuat sejak awal dan kebutuhan Anda akan barang tersebut.
Baca juga: Kredit Produktif: Pengertian, Jenis, dan Contohnya
Jenis-Jenis Leasing
Jenis leasing dapat dibedakan berdasarkan cara kerja dan kebutuhan penggunaannya. Berikut beberapa jenis leasing yang umum digunakan:
- Capital lease: Jenis leasing dengan jangka waktu panjang, di mana penyewa membayar cicilan untuk menggunakan aset yang dibeli melalui perusahaan leasing. Contohnya, pembiayaan mesin produksi untuk perusahaan.
- Cross-border lease: Leasing yang melibatkan pihak dari negara yang berbeda. Biasanya digunakan untuk aset bernilai besar, seperti pesawat atau peralatan industri.
- Leverage lease: Leasing yang melibatkan pihak ketiga untuk membantu membiayai aset bernilai besar.
- Operating lease: Jenis leasing dengan sistem sewa dalam jangka waktu tertentu. Penyewa cukup membayar biaya sewa, sementara biaya perawatan biasanya menjadi tanggung jawab perusahaan leasing.
- Sales-type lease: Leasing yang dilakukan melalui penjualan barang dengan sistem pembiayaan. Jenis ini banyak digunakan dalam industri untuk membantu penjualan produk.
Apa Perbedaan Leasing dan Kredit?
Banyak orang menganggap leasing sama dengan kredit karena keduanya sama-sama membantu mendapatkan barang dengan pembayaran secara bertahap.
Namun, leasing dan kredit memiliki perbedaan dalam sistem pembayaran, kepemilikan barang, serta pihak yang terlibat. Berikut perbedaan leasing dan kredit:
|
Leasing |
Kredit |
|
Aset belum menjadi milik penyewa secara langsung. Setelah masa sewa selesai, aset dapat dikembalikan atau dibeli sesuai perjanjian. |
Aset langsung menjadi milik peminjam setelah seluruh cicilan kredit telah dibayar. |
|
Pembayaran dilakukan secara bertahap tanpa perlu membeli aset secara tunai di awal. |
Biasanya membutuhkan pembayaran uang muka di awal yang cukup besar. |
|
Biaya sewa leasing dapat memberikan keuntungan tertentu, seperti pengurangan pajak sesuai aturan yang berlaku. |
Pembayaran kredit dapat memperoleh keringanan bunga dalam kondisi tertentu. |
|
Pembayaran dilakukan sesuai jangka waktu yang disepakati, lalu aset dikembalikan atau dilanjutkan sesuai kontrak. |
Pembayaran dilakukan secara cicilan dalam jangka waktu yang telah ditentukan. |
|
Lebih mudah mengganti aset dengan teknologi terbaru setelah masa kontrak berakhir. |
Penggantian aset lama dengan aset baru membutuhkan proses tambahan, seperti menjual aset terlebih dahulu. |
Itulah penjelasan mengenai leasing mulai dari pengertian hingga perbedaannya dengan kredit. Leasing adalah pilihan pembiayaan yang membantu Anda memperoleh aset dengan pembayaran secara bertahap sesuai kesepakatan.
Dengan memahami cara kerja leasing, Anda dapat lebih mudah menentukan jenis pembiayaan yang sesuai dengan kebutuhan. Jika membutuhkan pembiayaan dengan jaminan aset, BFI Finance menyediakan pinjaman dengan jaminan BPKB motor, BPKB mobil, maupun sertifikat rumah/ruko/rukan.
BFI Finance menawarkan pilihan tenor yang fleksibel, bunga kompetitif, serta proses pengajuan yang relatif cepat. Selain itu, BFI Finance memiliki jaringan kantor cabang dan POS yang tersebar di berbagai wilayah sehingga Anda dapat mengakses layanan pembiayaan sesuai kebutuhan.
BFI Finance merupakan perusahaan pembiayaan yang berizin resmi dan diawasi oleh Otoritas Jasa Keuangan (OJK). Dengan memilih pembiayaan yang sesuai, Anda dapat mengatur kebutuhan finansial dengan lebih terencana karena bersama BFI Finance #SelaluAdaJalan.
Baca juga: 8 Jenis Jaminan Kredit untuk Pinjaman And